Monabanq Pay

Captures d’écran
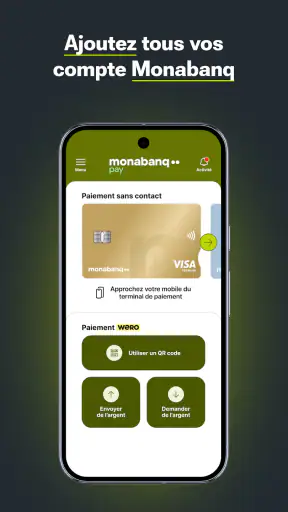
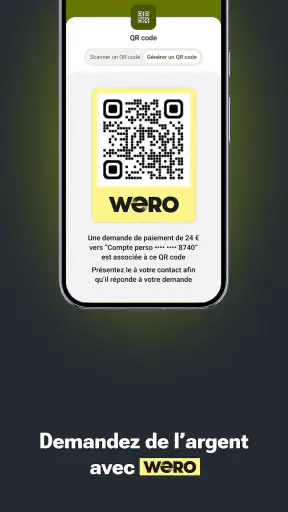
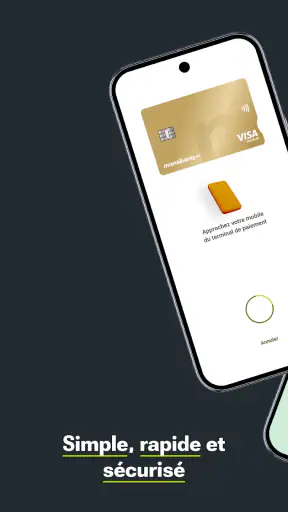
Détails
- Note
- 164.00 avis
- Version
- 2.7.0
- Développeur
- Monabanq
Analyse par Norviv
J’ai testé Monabanq Pay comme une application financière pensée pour les paiements mobiles et les virements effectués avec un numéro de téléphone. Son intérêt apparaît surtout dans les situations où je veux éviter de saisir des coordonnées bancaires ou sortir ma carte : un achat en magasin, un remboursement entre proches ou un transfert préparé depuis mon téléphone. L’expérience reste toutefois très liée à la qualité de la connexion et au contexte dans lequel je l’utilise.
Développée par Monabanq, cette application gratuite appartient à la catégorie des services financiers. Elle affiche une moyenne de 4,5 sur les plateformes, avec environ 1,3 millier d’évaluations et plus de 50 milliers d’installations. Elle est classée PEGI 3, fonctionne à partir d’Android 10 et sa version actuelle est 2.7.0. Elle a été publiée le 5 février 2025, ce qui explique aussi l’impression d’un outil encore relativement récent dans l’écosystème du paiement mobile.
Une expérience conçue pour payer depuis le téléphone
Je m’intéresse ici à la place de Monabanq Pay dans une routine financière déjà mobile : partir d’un besoin concret, passer par le téléphone, puis vérifier que le paiement ou le transfert a bien abouti. Je vais surtout examiner ce qui rend ce parcours pratique et les précautions qui l’accompagnent. Pour juger son intérêt, le point essentiel est de savoir à quel moment le téléphone simplifie vraiment l’opération, plutôt que d’ajouter une étape.
Le réseau devient une partie de l’expérience
La première chose que je retiens est le rôle central de la connexion. Pour un paiement sans contact ou un virement par numéro de mobile, le téléphone n’est pas seulement une carte de remplacement : c’est l’interface qui permet de lancer, vérifier et valider l’opération. Dans un endroit où le réseau mobile est faible, dans un parking ou dans un commerce très fréquenté, je prends donc quelques secondes de plus pour vérifier que l’application répond correctement avant de considérer la transaction comme terminée.
Cette dépendance n’est pas forcément un défaut propre à Monabanq Pay. Elle correspond au fonctionnement attendu d’un service financier mobile, mais elle change la manière de l’utiliser. Avec une carte bancaire classique, le geste peut sembler plus direct. Ici, je dois garder à l’esprit qu’un écran qui tarde à se mettre à jour ne signifie pas automatiquement que le paiement a échoué. Le bon réflexe est de vérifier l’état de l’opération avant de recommencer, afin d’éviter une double tentative.
Dans un magasin, je trouve le paiement sans contact particulièrement pratique lorsque mon téléphone est déjà déverrouillé et prêt à servir. Le gain de temps est réel, surtout quand je ne veux pas chercher mon portefeuille. En revanche, si la batterie est presque vide, si le réseau est instable ou si je dois effectuer plusieurs vérifications de sécurité, l’avantage par rapport à une carte physique devient moins évident. Je conseille donc de voir l’application comme une solution complémentaire plutôt que comme l’unique moyen de paiement.
Le virement par numéro de mobile change les habitudes
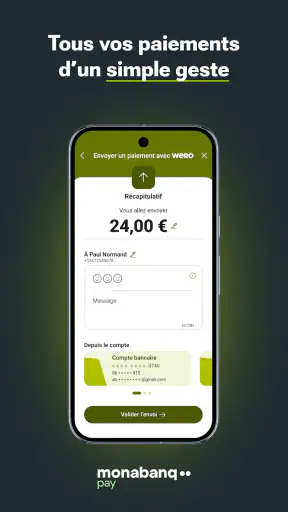
Le transfert par numéro de téléphone est la fonction qui distingue le plus clairement Monabanq Pay d’une application bancaire traditionnelle centrée sur l’IBAN. Pour rembourser un repas, partager une dépense ou envoyer rapidement de l’argent à une personne connue, je peux utiliser un contact que je reconnais plus facilement qu’une longue suite de caractères. Cela réduit le risque de recopier une coordonnée bancaire avec une erreur de frappe.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Cette simplicité demande tout de même de rester attentif au destinataire. Un numéro de téléphone peut être enregistré sous plusieurs noms, changer de propriétaire ou être mal sélectionné dans le carnet d’adresses. Avant de confirmer, je vérifie donc le nom affiché et le montant. Ce petit contrôle est plus important que la rapidité du geste : un virement lancé vers le mauvais contact ne se corrige pas simplement en supprimant une notification.
Dans mon usage, cette fonction convient surtout aux échanges du quotidien entre personnes qui se connaissent déjà. Elle est moins adaptée à un paiement occasionnel envers un inconnu, à une dépense professionnelle complexe ou à une opération qui exige une référence précise. Dans ces cas, le virement bancaire habituel, avec ses coordonnées clairement identifiées, peut rester plus lisible pour les deux parties.
Les situations mobiles où l’application est la plus convaincante
Monabanq Pay prend son sens lorsque le téléphone est déjà au centre de l’action. Je pense notamment à une sortie entre amis : une personne règle l’addition, puis chacun lui rembourse sa part depuis son mobile. Le numéro de téléphone évite de demander un IBAN au milieu d’une conversation et limite les allers-retours. Le même scénario fonctionne pour partager des courses, rembourser un billet ou régler une petite dépense commune.
Le paiement sans contact est également intéressant dans les déplacements courts. Dans une boulangerie, une supérette ou un autre commerce acceptant ce mode de règlement, je peux garder mon portefeuille dans mon sac. La solution est moins séduisante si je dois jongler entre plusieurs applications, rechercher une validation ou attendre un réseau qui répond mal. L’intérêt dépend donc moins de la sophistication apparente que de la fluidité du contexte.
Je la recommande surtout aux clients Monabanq qui veulent prolonger leur relation bancaire sur mobile sans ajouter un service de paiement indépendant. Elle peut aussi convenir à quelqu’un qui préfère utiliser son téléphone pour centraliser ses gestes financiers courants. En revanche, une personne qui cherche un outil complet de gestion budgétaire, d’investissement ou de suivi détaillé des dépenses ne devrait pas l’installer en pensant trouver une banque entière dans une seule interface.
Que faire quand un paiement semble bloqué ?
La connexion influence aussi la récupération après un incident. Si l’écran reste en attente, je ne relance pas immédiatement le paiement. Je commence par regarder si une confirmation apparaît, puis je vérifie l’historique ou l’état visible de l’opération lorsque l’application redevient réactive. Cette méthode évite de transformer un simple délai d’affichage en deux paiements identiques.
Pour un virement par numéro de téléphone, je conserve la même prudence. Si le destinataire ne voit rien immédiatement, cela ne justifie pas forcément un nouvel envoi. Je vérifie d’abord le montant, le contact sélectionné et la présence d’une confirmation. Ensuite seulement, je demande au destinataire de contrôler de son côté. Cette séquence est particulièrement utile lorsque l’un des deux téléphones passe d’un réseau mobile à un Wi-Fi public ou instable.
Le point faible est que ces moments d’incertitude sont plus stressants dans une application financière que dans une application de messagerie. Le design peut être simple, mais l’utilisateur doit toujours interpréter correctement l’état de la transaction. J’aurais tendance à garder une méthode personnelle : noter mentalement le montant, ne pas fermer précipitamment l’application et ne jamais multiplier les tentatives tant que le statut n’est pas clair.
Utiliser l’application avec une consommation de données raisonnable
Pour un usage quotidien, Monabanq Pay ne me paraît pas nécessiter une connexion permanente ouverte toute la journée. Je lance l’application au moment où j’en ai besoin, puis je la referme après avoir vérifié le résultat. Cette habitude évite de laisser une session financière active inutilement et limite les échanges de données liés à des consultations répétées.
Sur un forfait mobile limité, je privilégie le Wi-Fi de confiance pour les opérations qui ne sont pas urgentes, comme préparer un virement ou consulter plusieurs informations. Pour un paiement en magasin, je ne me connecte pas à un réseau public simplement pour gagner quelques secondes : un réseau mobile stable ou un Wi-Fi connu me semble préférable. L’application ne doit pas pousser à négliger les règles élémentaires de sécurité au nom de la commodité.
Je conseille aussi de maintenir le système du téléphone dans une version compatible et de garder l’application à jour. La version 2.7.0 est celle que j’ai considérée dans cette évaluation, et une mise à jour peut modifier certains écrans ou comportements. Avant un déplacement important, je vérifie que l’application s’ouvre correctement et que je sais retrouver l’historique d’une opération. Ce test rapide vaut mieux qu’une première utilisation au moment de passer en caisse.
Confidentialité pratique et attention aux contacts
L’utilisation d’un numéro de mobile simplifie le transfert, mais elle rend le choix du contact essentiel. Je préfère sélectionner une personne depuis un carnet bien organisé plutôt que taper rapidement un numéro aperçu dans une conversation. Pour les contacts portant des noms proches, j’ajoute mentalement un second contrôle : numéro, prénom et montant doivent correspondre avant la validation.
Dans un environnement public, je fais également attention à l’écran affiché. Un paiement mobile peut exposer un montant ou le nom d’un bénéficiaire à une personne située juste derrière moi. Ce n’est pas une raison pour éviter l’application, mais c’est un détail pratique que l’on oublie facilement lorsqu’on se concentre sur la vitesse. Je verrouille ensuite mon téléphone et j’évite de laisser une confirmation financière visible.
La connexion a ici un double visage. Elle permet d’effectuer l’opération, mais elle peut aussi inciter à utiliser un réseau disponible sans réfléchir. Je préfère attendre quelques instants sur un réseau fiable plutôt que me connecter à un point d’accès inconnu. Pour un service financier, cette prudence me paraît plus importante que le petit gain de temps obtenu dans une file d’attente.
Face aux alternatives bancaires et aux portefeuilles mobiles
Comparé à un virement bancaire classique, Monabanq Pay est plus agréable pour les transferts entre proches lorsque le numéro de téléphone suffit. Il évite de demander et de contrôler un IBAN, ce qui rend l’échange plus naturel. Le virement traditionnel garde cependant l’avantage de la précision documentaire pour une facture, un loyer ou un bénéficiaire professionnel.
Face à une carte sans contact, l’application apporte la possibilité de regrouper paiement mobile et transfert par numéro dans une même logique. La carte reste souvent plus rassurante comme solution de secours, notamment lorsque le téléphone est déchargé ou que la connexion est incertaine. Je ne remplacerais donc pas systématiquement ma carte par l’application, surtout lors d’un voyage ou d’une longue journée loin d’une prise.
Les portefeuilles mobiles généralistes peuvent sembler plus naturels pour quelqu’un qui utilise déjà plusieurs banques ou plusieurs cartes. Monabanq Pay paraît plus pertinent pour un utilisateur déjà attaché à l’environnement Monabanq et qui cherche un parcours cohérent avec son établissement. Ce choix d’écosystème est important : l’application n’a pas le même intérêt pour une personne qui ne veut pas dépendre d’une banque particulière.
Pour qui l’application vaut vraiment le détour
Je la conseillerais à un utilisateur qui effectue régulièrement de petits remboursements, paie souvent avec son téléphone et veut éviter la saisie d’informations bancaires. Elle est aussi intéressante pour ceux qui apprécient une action rapide depuis un mobile, à condition d’accepter les contrôles nécessaires avant et après chaque opération.
Je serais plus réservé pour une personne qui utilise un téléphone ancien, voyage dans des zones où la connexion est irrégulière ou refuse de conserver une carte physique en secours. Elle n’est pas non plus le meilleur choix pour quelqu’un qui cherche avant tout une analyse poussée de son budget. Dans ces situations, une application bancaire plus complète ou une carte traditionnelle peut répondre plus directement au besoin.
Le classement PEGI 3 indique une accessibilité générale, mais cela ne change pas la responsabilité liée aux opérations financières. Je ne laisserais pas un enfant utiliser seul une application de paiement simplement parce que sa classification est très large. Le téléphone, le compte et la validation doivent rester sous le contrôle du titulaire concerné.
Mon verdict sur l’expérience connectée
Après l’avoir utilisée, je vois Monabanq Pay comme un outil pratique pour deux gestes précis : payer sans contact et transférer de l’argent avec un numéro de téléphone. Sa force n’est pas de remplacer tous les services bancaires, mais de raccourcir des actions fréquentes dans un contexte mobile. Le résultat est convaincant quand la connexion est stable, le contact bien identifié et le montant vérifié.
Son principal compromis est clair : plus le geste est rapide, plus il faut rester attentif aux détails. Une mauvaise sélection de contact, une validation répétée pendant un écran lent ou un réseau public utilisé sans précaution peuvent annuler le confort recherché. Avec une routine simple — vérifier le destinataire, attendre la confirmation et contrôler l’historique — je trouve cette faiblesse gérable.
Mon avis final est donc favorable, mais ciblé. Monabanq Pay est un bon complément mobile pour les clients Monabanq qui veulent payer et rembourser sans friction excessive. Je ne le choisirais pas comme unique solution de paiement, ni comme remplacement d’une application bancaire complète. Pour le bon utilisateur, notamment dans les dépenses quotidiennes entre proches, il apporte une vraie commodité ; pour les usages complexes ou les connexions incertaines, les alternatives classiques restent plus rassurantes.
Foire aux questions
01Qu’est-ce que Monabanq Pay et à quoi sert cette application ?
Monabanq Pay est une solution de paiement mobile destinée aux clients de Monabanq. Elle permet généralement d’utiliser un smartphone compatible pour régler des achats chez les commerçants équipés du paiement sans contact, sans devoir sortir sa carte bancaire physique. L’application peut également faciliter la consultation ou la gestion des moyens de paiement associés, selon les fonctionnalités proposées par Monabanq et le modèle de téléphone utilisé.
02Qui peut utiliser Monabanq Pay et faut-il être client de Monabanq ?
L’accès à Monabanq Pay est principalement réservé aux clients disposant d’un compte Monabanq et d’une carte bancaire éligible. Avant l’installation, il est conseillé de vérifier les conditions indiquées par la banque, car toutes les cartes, tous les comptes ou tous les profils ne sont pas nécessairement compatibles. L’utilisateur doit aussi disposer d’un smartphone pris en charge et respecter les conditions d’activation et de sécurité demandées.
03Quels téléphones et systèmes sont compatibles avec Monabanq Pay ?
La compatibilité dépend du système d’exploitation, de la version installée et des fonctions matérielles du téléphone. Pour le paiement sans contact, un appareil équipé de la technologie NFC est généralement nécessaire. Les utilisateurs doivent donc vérifier la version minimale d’Android ou d’iOS, l’activation du NFC lorsqu’elle est requise, ainsi que la disponibilité du service dans leur pays. Les appareils rootés, modifiés ou non certifiés peuvent également être refusés.
04Monabanq Pay est-il sécurisé pour effectuer des paiements ?
Monabanq Pay repose sur plusieurs mécanismes de protection, comme le verrouillage du téléphone, l’authentification de l’utilisateur et, selon l’appareil, la biométrie. Lors d’un paiement mobile, les informations sensibles de la carte ne sont généralement pas communiquées directement au commerçant sous leur forme habituelle. Malgré cela, il reste important de protéger son code, d’installer les mises à jour, de ne pas partager son téléphone et de contacter rapidement Monabanq en cas de perte ou d’utilisation suspecte.
05Comment installer et activer Monabanq Pay après le téléchargement ?
Après le téléchargement depuis la boutique officielle, l’utilisateur doit ouvrir l’application, s’identifier avec ses accès Monabanq et suivre les étapes d’ajout ou de vérification de sa carte éligible. Une validation supplémentaire peut être demandée par SMS, dans l’espace client ou via une procédure de sécurité bancaire. En cas d’échec, il faut vérifier les informations saisies, la connexion Internet, la compatibilité du téléphone et contacter le support Monabanq plutôt que d’utiliser une source de téléchargement non officielle.


